- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
Ang Rebolusyong Materyales sa Likod ng Natitiklop na Telepono na "Three-Way Battle": Paano Sinusuportahan ng Engineering Plastics ang Trillion-Scale Device Innovation
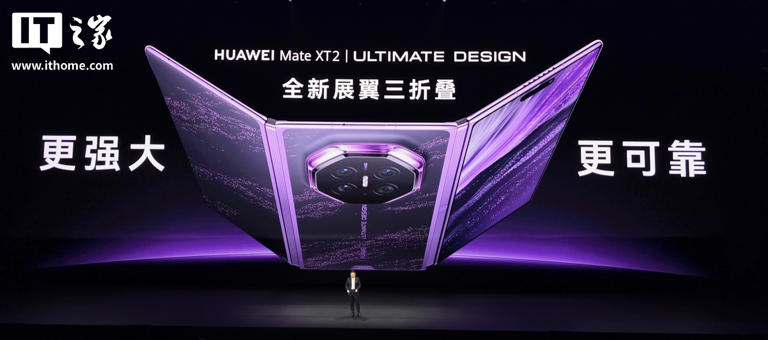
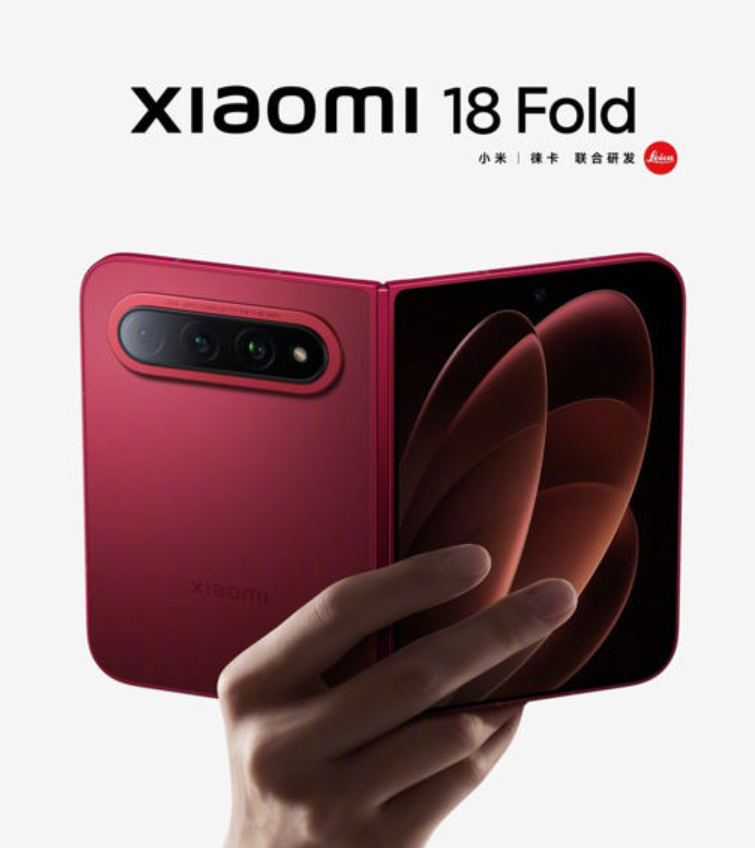
Mula Setyembre 7 hanggang 10, 2026, ang Huawei, Xiaomi, at Apple ay sunud-sunod na naglunsad ng mga bagong foldable flagship na produkto sa loob ng 72 oras—ang Huawei's Mate XT 2 second-generation triple-fold na telepono, ang 18 Fold na "mid-fold" ng Xiaomi, at ang unang foldable na telepono ng Apple, ang iPhone Duo. Ang back-to-back na paglulunsad ng tatlong higante ay nagpapahiwatig na ang mga foldable phone ay opisyal nang lumipat mula sa isang "novelty category" patungo sa isang pangunahing larangan ng digmaan sa high-end na merkado.
Para sa industriya ng pag-import ng mga engineering plastic, ang lahi ng device na ito ay nagpapadala ng isang malinaw na senyales: ang demand para sa mga high-performance na engineering plastic sa mga foldable na telepono ay lumilipat mula sa "opsyonal" patungo sa "dapat-dapat."
Mga Materyal na Roadmap ng Tatlong Flagship na Telepono
Ang Huawei Mate XT 2 ay gumagamit ng pinaka-agresibong diskarte sa mga materyales. Gumagamit ang panloob na screen nito ng ultra-tough multi-layer composite stack, kabilang ang 322 cm² ultra-large UTG glass, 20 µm aerospace-grade ultra-thin high-strength steel buffer layer, at isang carbon fiber support layer, na nagpapahusay sa impact resistance ng 200% sa nakaraang henerasyon. Para sa bisagra, ang second-generation Tiangong hinge system ay gumagamit ng five-arc-arm main shaft na gawa sa espesyal na bakal na may 2,400 MPa tensile strength, isang makabuluhang upgrade mula sa 1,900 MPa sa nakaraang henerasyon.
Ang Xiaomi 18 Fold ay makabagong gumagamit ng double-layer na UTG na ultra-thin na salamin na ipinares sa mga organic na flexible insulating na materyales, at ang touch layer nito ay ganap na na-upgrade sa mga organic na flexible na materyales, na nagpapataas ng resistensya sa sharp-object impact ng 258% sa nakaraang henerasyon. Ang paggamit ng "organic flexible insulating materials" ay isang tipikal na halimbawa ng engineering plastics sa foldable touch modules. Gumagamit ang mid-frame ng 7-series na aluminyo na haluang metal, pagbabalanse ng magaan na disenyo at lakas ng istruktura.
Ang iPhone Duo ng Apple ay gumawa ng malalim na pag-customize sa mga polymer na materyales. Gumagamit ang panloob na screen nito ng customized na polymer cover layer na may rigidity na pinahusay ng hanggang 40% kumpara sa ibang mga materyales sa industriya. Ang bisagra ay precision-assembled mula sa higit sa 100 micro component at carbon fiber support plates. Nangangahulugan ang pagpasok ng Apple na ang foldable supply chain ay makakakita ng mas malaking paglaki sa demand ng engineering plastics.
Mga Pangunahing Aplikasyon ng Engineering Plastics sa Mga Foldable
Ang pangangailangan ng materyal para sa mga foldable na telepono ay muling hinuhubog ang istruktura ng produkto ng mga engineering plastic. Ang mga sumusunod na kategorya ay partikular na kritikal:
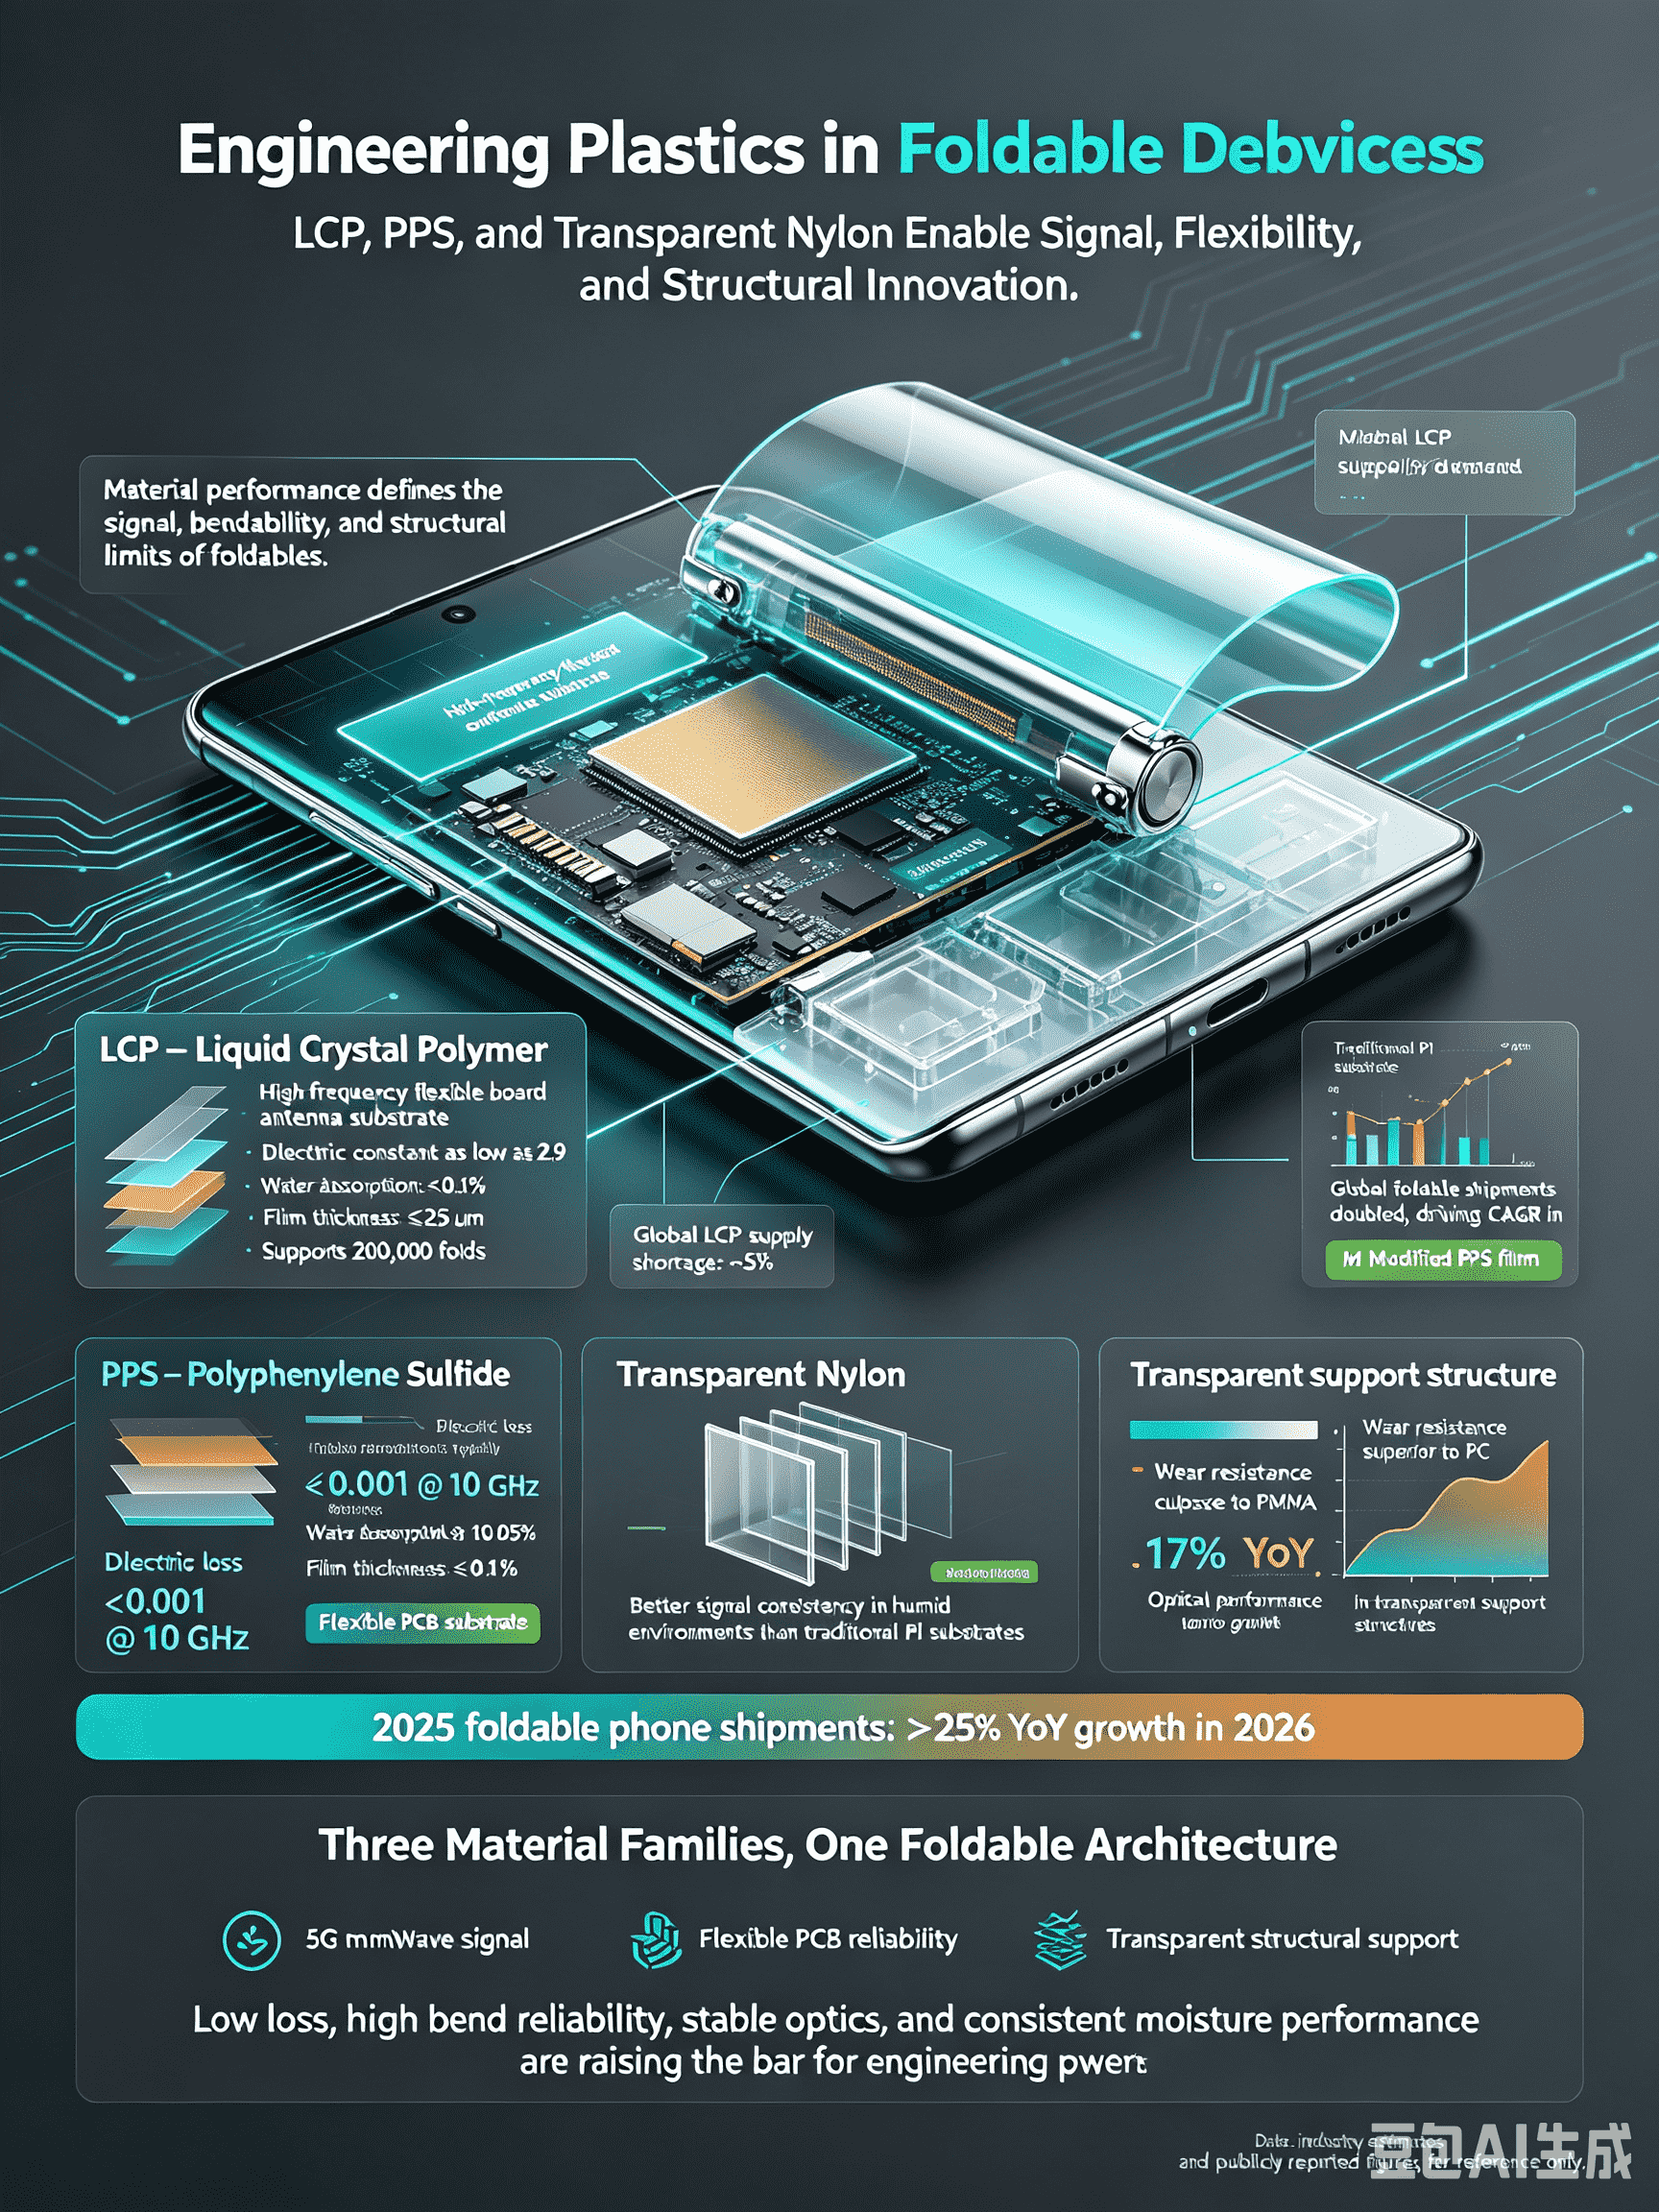
Ang LCP (liquid crystal polymer) ay ang gustong substrate para sa mga high-frequency flexible board antenna sa mga foldable. Sa pamamagitan ng dielectric constant na kasing baba ng 2.9, dielectric loss na 0.002–0.004 lang sa 10 GHz, at water absorption na mas mababa sa 0.1%, ito ay naging pangunahing materyal para sa 5G mmWave signal transmission. Ipinapakita ng data ng industriya na ang kapal ng pelikula ng LCP ay dapat na ≤25 µm upang matugunan ang kinakailangan na 200,000 fold, at ang pagdodoble ng mga foldable na pagpapadala ng telepono noong 2025 ay nagdulot ng 30% CAGR sa demand ng LCP film. Sa kasalukuyan, ang pandaigdigang supply ng LCP ay nakakita ng kakulangan ng humigit-kumulang 5% dahil sa tumataas na demand mula sa mga high-end na electronic application.
Ang PPS (polyphenylene sulfide) ay lumalawak mula sa tradisyonal na pang-industriya na mga aplikasyon patungo sa nababaluktot na mga elektronikong substrate. Ang mga nabagong high-elongation na PPS film ay maaari na ngayong gamitin bilang flexible printed circuit board substrates, na may dielectric loss sa 10 GHz na mas mababa sa ibaba 0.001 at ang pagsipsip ng tubig ay karaniwang mas mababa sa 0.05%, na nagbibigay ng mas mahusay na pagkakapare-pareho ng signal sa mga humid na kapaligiran kaysa sa tradisyonal na mga substrate ng PI.
Ang transparent na nylon ay mabilis ding lumalaki sa mga natitiklop na bahagi ng istruktura. Ang mga global foldable na pagpapadala ng telepono noong 2026 ay tumaas ng higit sa 25% taon-taon. Sa wear resistance na higit sa PC at optical performance na malapit sa PMMA, ang transparent na nylon ay nakakita ng 17% year-on-year na pagtaas sa paggamit sa transparent na mga istruktura ng suporta.
Ang PI (polyimide) na pelikula ay patuloy na humahawak ng isang pangunahing posisyon sa mga flexible na display. Ang laki ng pandaigdigang merkado nito ay umabot sa US$2.24 bilyon noong 2025, at ang penetration rate ng walang kulay na PI film sa mga foldable phone cover ay lumampas sa 17%.
Data ng Market at Mga Implikasyon sa Kalakalan
Mula sa isang macro data perspective, ang pandaigdigang high-performance engineering plastics market ay lumampas sa US$98 bilyon noong 2026, kung saan ang LCP, PPS, at specialty na nylon ay magkakasamang bumubuo ng 47% ng kabuuang supply. Sa merkado sa Asya, umaasa pa rin ang sektor ng elektrikal at elektroniko sa mga pag-import para sa 30%–35% ng mga resin na may mataas na pagganap tulad ng LCP at PPS, na pangunahing nagmula sa Japan, South Korea, at Germany.
Kapansin-pansin na ang sentro ng grabidad sa value chain ay lumilipat sa ibaba ng agos patungo sa precision manufacturing. Ang cross-border trade volume growth ng primary-form engineering plastics ay bumabagal, habang ang international trade scale ng high-value-added at functionalized na mga produkto ay inaasahang lalago ng 9.7%. Nangangahulugan ito na ang mga supplier na may kakayahang magbigay ng mataas na pagganap ng customized na mga solusyon sa materyal ay sasakupin ang isang mas paborableng posisyon sa hinaharap na tanawin ng kalakalan.
Konklusyon
Ang "three-way battle" sa mga foldable phone ay hindi lamang isang kumpetisyon sa mga brand ng device kundi pati na rin isang positioning war sa upstream materials supply chain. Habang patuloy na lumalabas ang mga bagong form factor gaya ng triple-fold at mid-fold, patuloy na lalawak ang mga sitwasyon ng aplikasyon para sa engineering plastic gaya ng LCP, PPS, transparent nylon, at PI. Para sa mga kumpanyang pangkalakal ng pag-import ng engineering plastics, ang maagang pagsisimula sa foldable supply chain certification at pagbuo ng matatag na pakikipagsosyo sa mga high-end na tagagawa ng resin sa Japan at South Korea ay magiging susi sa pagkuha ng mga dibidendo sa yugtong ito ng pagbabago ng device.